

DANA Indonesia Digital Wallet
PT Espay Debit Indonesia Koe
- 4,5
- 13.00 recensioni
- 100.00M
- Download
- Free
- Prezzo
Screenshot
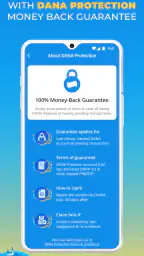
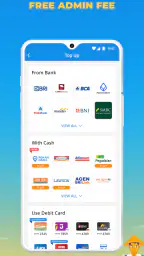
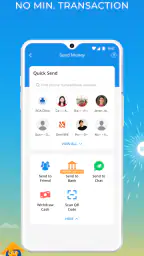
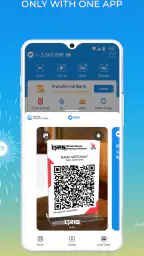
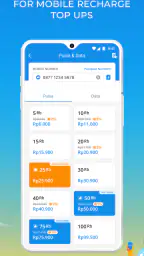
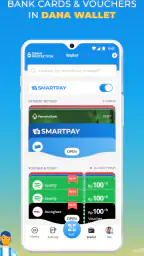
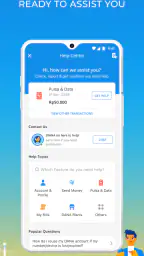
DANA Indonesia Digital Wallet Pro e contro
Pro
- Interfaccia utente intuitiva e facile da navigare.
- Supporto per una vasta gamma di pagamenti.
- Offerte speciali e sconti per gli utenti.
- Sicurezza avanzata con autenticazione a due fattori.
- Compatibilità con molteplici piattaforme bancarie.
Contro
- Disponibile solo in Indonesia.
- Richiede connessione internet stabile.
- Alcune funzionalità possono essere complesse per nuovi utenti.
- Assistenza clienti non sempre reattiva.
- Può consumare molta batteria durante l'uso.
 Analisi di All-app
Quando provo un portafoglio digitale, la domanda che mi interessa non è solo se riesce a rendere facile il primo pagamento: voglio capire se, passata la curiosità iniziale, continua a risolvermi piccoli problemi senza trasformarsi in un’altra incombenza sul telefono. Con DANA Indonesia, il valore dipende soprattutto da quanto spesso fai pagamenti digitali nella vita di tutti i giorni e da quanto ti è comodo gestire le operazioni attraverso un’unica app.
La prima settimana: capire se entra nella routine
La prima cosa che valuterei è quanto facilmente riesci a inserirla in un gesto concreto, per esempio ricaricare il credito del cellulare o pagare una bolletta. Un portafoglio digitale dà il meglio quando non devi fermarti a ricordare dove si trova una funzione o come completare un’operazione. Se le attività che ti servono sono a portata di mano, è più probabile che l’app diventi un’abitudine; se devi ancora passare da contanti, carte e altri strumenti a seconda del negozio o del servizio, il vantaggio è meno netto.
Un caso quotidiano rende chiaro il compromesso: immagina di voler ricaricare il telefono mentre sei fuori casa e di avere poco tempo. L’utilità di DANA sta nel poter gestire la transazione dal telefono, senza dover rimandare tutto a quando torni a casa. Ma un pagamento digitale resta utile solo se hai predisposto il portafoglio e sai quale metodo usare: il primo giorno conviene orientarsi con calma, invece di scoprire i passaggi necessari proprio mentre hai fretta.
La scelta iniziale più pratica è decidere che cosa vuoi delegare all’app. Se cominci con una o due attività ricorrenti, capisci meglio se si adatta alle tue abitudini rispetto a trasferirvi subito ogni genere di spesa. In questo modo distingui la comodità reale dall’effetto novità, e puoi accorgerti presto se preferisci continuare a pagare con carta o contanti in alcune situazioni.
Il valore mese dopo mese
DANA è un’app di finanza sviluppata da PT Espay Debit Indonesia Koe, gratuita e pensata per chi vuole svolgere transazioni senza contanti e senza carta. È disponibile dalla versione 5.1 di Android, ha una classificazione PEGI 3 e la versione attuale è 2.128.0. La sua presenza sul mercato risale al 7 maggio 2019; ha una valutazione media di 4,5 e oltre 100 milioni di installazioni. Questi numeri suggeriscono che molte persone la usano, ma non dicono da soli se farà al caso tuo: per me conta di più che le operazioni che ripeti davvero siano comode da trovare.
Per capire se merita spazio a lungo termine, mi chiederei ogni mese quante volte evita un passaggio inutile. Ricariche, pagamenti e trasferimenti sono utili soltanto se corrispondono alle tue necessità effettive; aprire un’app per controllare offerte o premi senza avere una spesa prevista può invece aggiungere rumore. Il criterio che userei è semplice: dopo qualche settimana, DANA dovrebbe aiutarti a concludere operazioni che avresti comunque fatto, non spingerti a spendere per giustificare la sua presenza.
Rispetto al contante, il vantaggio è non dover avere sempre banconote a disposizione per ogni transazione compatibile con il portafoglio. Rispetto a una carta, l’app può riunire diverse attività sul telefono, ma non sostituisce automaticamente una carta fisica in ogni contesto. Se viaggi, se un esercente non accetta il metodo che vuoi usare o se preferisci non dipendere dal telefono, carta e contanti restano alternative sensate. Io considererei DANA uno strumento complementare finché non hai verificato quali pagamenti ricorrenti riesci davvero a gestire con essa.
Altri articoli dalla nostra redazione

Instagram decide cosa vediamo: il potere nascosto del feed

Spotify trasforma l’ascolto in abitudine, ma decide sempre più cosa sentiamo

Amazon Alexa sotto pressione: cosa succede quando rete e configurazione cedono

Amazon Music: una comunità discreta, più da ascoltare che da condividere

Zoom Workplace riduce la confusione nelle riunioni da mobile

Sblocca la Personalità del Tuo Telefono con ZEDGE™ Suonerie, Sfondi
Manutenzione, sicurezza e piccoli attriti
Un portafoglio digitale richiede un minimo di attenzione, anche quando usarlo è semplice: il telefono deve essere disponibile e le informazioni necessarie per accedere devono restare sotto controllo. Prima di affidargli attività frequenti, conviene familiarizzare con l’accesso e con il recupero dell’account, così da non dover improvvisare se dimentichi la password. È una precauzione pratica, non un motivo per rinunciare: riduce la possibilità che una piccola dimenticanza interrompa un pagamento proprio quando ti serve.
Per la stessa ragione, io eviterei di trattare un wallet come un posto dove accumulare ogni modalità di pagamento senza criterio. Collega soltanto ciò che intendi usare e scegli con attenzione quale fonte impiegare nelle operazioni abituali. Questa piccola disciplina rende più facile capire da dove è partito un pagamento e limita la confusione quando alterni il portafoglio digitale, una carta e il contante. Se condividi il telefono o lasci spesso il dispositivo incustodito, la comodità non dovrebbe venire prima della prudenza con l’accesso.
La protezione dei dati e la gestione dell’account sono aspetti che non giudicherei solo dall’impressione di un’interfaccia ordinata. Per me la regola utile è mantenere aggiornato il software, usare un accesso che non sia facile da indovinare e non affidare a un’unica app tutte le possibilità di pagamento. In questo modo un problema momentaneo del dispositivo non ti lascia senza alternative. Anche un’app ben integrata nella routine deve convivere con un piano semplice per pagare quando il telefono non è disponibile.
Quando la comodità comincia a stancare
La frizione più comune, per un portafoglio digitale, non è necessariamente una funzione mancante: è dover ricordare quale strumento funziona in quale situazione. Se usi DANA solo per un pagamento sporadico, ma continui a controllare un’altra app per le spese principali, il vantaggio di concentrare le operazioni può evaporare. In quel caso non c’è nulla di sbagliato nel tenerla per un uso specifico, ma non la considererei automaticamente il centro della gestione quotidiana.
Anche i premi possono cambiare il modo in cui si percepisce l’app. Un incentivo è piacevole quando accompagna una spesa che avresti fatto comunque; diventa una distrazione se ti porta a cercare occasioni o a scegliere una transazione solo per ottenere un vantaggio. Io guarderei al valore pratico del pagamento prima che al premio e non farei affidamento su offerte per decidere se una spesa è conveniente. Così l’app resta uno strumento, invece di diventare una lista di motivi per spendere.
Se preferisci un rapporto molto essenziale con il denaro, potresti trovare superfluo gestire un ulteriore accesso e un altro canale di pagamento. Se invece fai spesso transazioni digitali in Indonesia e vuoi una soluzione da consultare sul telefono, il bilancio può essere diverso. La differenza non è tanto tra chi è moderno e chi non lo è: dipende da quante delle tue operazioni reali DANA riesce a rendere più lineari, senza obbligarti a cambiare abitudini che già funzionano.
Un'introduzione alla semplicità
Se stai cercando un'app che renda la gestione del tuo denaro semplice e veloce, DANA potrebbe essere la risposta che stai cercando. Questa applicazione di portafoglio digitale sta guadagnando popolarità in Indonesia e, dopo averla provata, posso capire perché. Lascia che ti racconti la mia esperienza con DANA.
La prima cosa che ho notato quando ho aperto DANA è stata l'interfaccia super intuitiva. Non ho dovuto navigare attraverso un mare di opzioni per trovare quello che mi serviva. Tutto è ben organizzato, e la grafica è pulita e moderna. Non c'è nulla di più frustrante che un'app complicata quando vuoi solo pagare le bollette o trasferire denaro, giusto?
Funzionalità principali
Con DANA, puoi fare un po' di tutto: pagare bollette, ricaricare il credito del cellulare, trasferire denaro ai tuoi amici e persino fare acquisti online. Una delle mie funzionalità preferite è la possibilità di collegare le tue carte di credito o conti bancari all'app. Questo rende i pagamenti un gioco da ragazzi. Basta un paio di clic e sei a posto.
Un'altra cosa che mi ha colpito è la sicurezza. L'app utilizza crittografia all'avanguardia per garantire che i tuoi dati siano sempre protetti. E se dovessi dimenticare la tua password, il processo di recupero è semplice e veloce.
Esperienza utente
Devo ammettere che ero un po' scettico all'inizio. Sono abituato a usare il contante per la maggior parte delle mie transazioni quotidiane. Ma con DANA, mi sono sentito subito a mio agio. L'app è perfettamente ottimizzata per l'uso mobile, il che significa che non ci sono ritardi o bug fastidiosi. È stata una transizione fluida, e ora non riesco a immaginare di tornare indietro.
Inoltre, l'app offre un sistema di premi. Ogni volta che effettui una transazione, accumuli punti che possono essere utilizzati per ottenere sconti o offerte speciali. È un modo intelligente per incentivare l'uso dell'app senza essere invadenti.
Conclusione
In conclusione, DANA è un'app che consiglio vivamente a chiunque viva in Indonesia e voglia semplificare la gestione delle proprie finanze. È facile da usare, sicura e offre una gamma di funzionalità che la rendono estremamente utile nella vita quotidiana. Se non l'hai ancora provata, ti consiglio di scaricarla e vedere tu stesso quanto può essere pratica.
Se sei pronto a fare il salto verso la comodità e la sicurezza di un portafoglio digitale, DANA potrebbe essere proprio quello che stavi aspettando. Provala e fammi sapere cosa ne pensi!
Il mio verdetto dopo la novità
Per me DANA ha più senso quando diventa una scorciatoia per attività che già fanno parte della settimana: ricaricare il telefono, pagare una bolletta o inviare denaro a qualcuno. Non la sceglierei soltanto perché è popolare o perché offre premi; la terrei se, dopo il primo entusiasmo, mi facesse risparmiare passaggi in modo regolare. È proprio questa prova della routine, più che la prima impressione, a stabilire se un wallet digitale merita davvero spazio sul telefono.
La consiglierei soprattutto a chi vive in Indonesia, usa spesso pagamenti digitali e non si dispiace di gestire le transazioni da un’app. La salterei se preferisci pagare quasi sempre in contanti, se vuoi evitare di collegare strumenti finanziari al telefono o se le tue abitudini sono già ben servite da carta e banca. In ogni caso, inizierei con un uso limitato e concreto, mantenendo un’alternativa pronta: è il modo più semplice per capire se DANA ti semplifica la giornata senza trasformare la comodità in un’altra cosa da controllare.
Domande frequenti
Cos'è DANA e come funziona?
DANA è un portafoglio digitale indonesiano che permette agli utenti di effettuare transazioni online in modo semplice e sicuro. Con DANA, puoi pagare bollette, acquistare online, trasferire denaro e molto altro. L'app utilizza la tecnologia di crittografia per proteggere i dati degli utenti e garantire transazioni sicure.
DANA è sicuro da usare per le transazioni finanziarie?
Sì, DANA è progettato per essere sicuro. Utilizza misure di sicurezza avanzate, come la crittografia dei dati e l'autenticazione biometrica, per proteggere le informazioni degli utenti. Inoltre, offre un'assistenza clienti dedicata per gestire eventuali problemi di sicurezza o frodi.
Quali sono i principali vantaggi di utilizzare DANA?
DANA offre numerosi vantaggi, tra cui transazioni rapide e semplici, integrazione con diversi servizi, e promozioni esclusive per gli utenti. Inoltre, supporta una vasta gamma di metodi di pagamento e fornisce notifiche in tempo reale per tenere traccia delle transazioni.
Come posso ricaricare il mio saldo DANA?
Puoi ricaricare il tuo saldo DANA tramite vari metodi, come trasferimenti bancari, carte di credito o debito, e punti vendita fisici autorizzati. L'app fornisce istruzioni dettagliate per ogni metodo, rendendo il processo semplice e veloce per tutti gli utenti.
DANA è disponibile per dispositivi Android e iOS?
Sì, DANA è disponibile sia per dispositivi Android che iOS. Puoi scaricarlo gratuitamente dal Google Play Store o dall'App Store di Apple. Assicurati che il tuo dispositivo soddisfi i requisiti di sistema per garantire un funzionamento ottimale dell'app.


